
GELECEK VAADİ İLE PAZARLANAN BORÇ TAKVİMİ
Gençlere yuva kurma imkânı sunmak, onları borçlandırmak anlamına gelmemelidir. Gerçek sosyal devlet, borç faizini ödeyen değil; vatandaşını borca mahkûm etmeyecek ekonomik düzeni kuran devlettir.
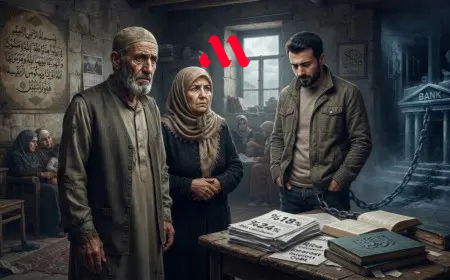
Bir ülkenin gençlerine yuva kurmayı öğretmek ile gençlerini borçlandırarak bir mülkün tapusuna bağlamak arasında sanıldığından çok daha derin bir fark vardır. Çünkü yuva, yalnızca dört duvar ve bir tapu senedinden ibaret değildir; güven, istikrar, gelecek tasavvuru ve ekonomik bağımsızlık üzerine kurulur. Gençlere “ilk evinizi alın, faiz yükünüzün bir kısmını devlet karşılasın” demek ilk bakışta sosyal devletin şefkatli eli gibi görünebilir. Oysa biraz daha yakından bakıldığında karşımıza son derece ciddi bir politika sorunu çıkmaktadır: Devlet, gençlerin konut sorununu çözmek yerine onları yüksek maliyetli bir borç ilişkisinin içine daha kolay sokmanın yollarını mı aramaktadır?
Türkiye Büyük Millet Meclisi'nde 26 Mart 2026 tarihinde sunulan ve hâlen komisyonda bulunan düzenleme, 40 yaşını doldurmamış ve ilk defa konut edinecek vatandaşlara belirli şartlar altında konut finansmanı faiz veya kâr payı desteği sağlanmasını ve işlem masraflarında indirim yapılmasını öngörmektedir. Kamuoyuna yansıyan teklif ayrıntılarında faiz veya kâr payının belirli bir bölümünün kamu tarafından karşılanması da gündemdedir.
Burada esas mesele, genç bir insanın ev sahibi olmasına destek verilmesine kimsenin itiraz etmemesi değildir. Elbette gençlerin barınma hakkına erişebilmesi, makul koşullarda konut edinebilmesi ve hayatını borç batağına sürüklemeden bir gelecek kurabilmesi güçlü biçimde desteklenmelidir. Asıl mesele, “destek” adı altında hangi ekonomik modelin teşvik edildiğidir. Zira konut fiyatlarının gelirlerden koptuğu, kiraların ücretleri ezdiği, gençlerin düzenli ve yeterli gelire ulaşmakta zorlandığı bir ekonomide faiz yükünün bir bölümünü devletin üstlenmesi, sorunun kaynağını ortadan kaldırmaz. Sadece borcun taşınabilir görünmesini sağlar.
Daha açık söyleyelim: Ev fiyatı erişilemez durumdaysa, kredi faizinin bir kısmını devletin ödemesi o evi ucuzlatmaz. Sadece satın alma gücünü geçici olarak artırır. Satın alma gücündeki bu artış ise arzın yeterince esnek olmadığı bir konut piyasasında fiyatlara yansıyabilir. Böylece devletin sübvansiyonu, teorik olarak gencin cebine girmesi gereken faydanın bir bölümünü müteahhidin, arsa sahibinin veya mevcut konut satıcısının fiyatına aktarabilir. Sonuçta genç daha fazla borçlanır, konut daha pahalı hale gelir ve kamu bütçesi de bu mekanizmanın maliyetini üstlenir.
İşte burada sosyal politika ile finansal teşvik arasındaki sınır belirginleşmektedir. Sosyal devletin görevi, vatandaşına borçlanmayı daha cazip hale getirmek değil; vatandaşının insanca yaşayabileceği ekonomik zemini kurmaktır. Gençlerin ev sahibi olamamasının temel sebebi “faizin biraz yüksek olması” değildir. Sorun çok daha yapısaldır: Konut fiyatlarının gelir karşısındaki seviyesi, arsa maliyetleri, kira piyasasının bozulması, ücretlerin satın alma gücü, şehirlerin plansız büyümesi, üretim maliyetleri ve konutun barınma aracından yatırım aracına dönüşmesi aynı denklemin parçalarıdır.
Bu nedenle faiz sübvansiyonunu konut politikasının merkezine yerleştirmek, hastalığın kendisini tedavi etmek yerine ağrı kesiciyi tedavi sanmaktır.
Üstelik burada daha ağır bir ahlaki ve ekonomik çelişki bulunmaktadır. “Yuva” kavramı üzerinden siyasal ve toplumsal bir ideal inşa edilirken, bu yuvanın ekonomik temeli uzun yıllara yayılan faizli borç yükü haline getirilmektedir. Gençlere bir taraftan aile kurmaları, geleceğe güvenle bakmaları, çocuk sahibi olmaları ve toplumsal istikrarın taşıyıcısı olmaları söylenirken diğer taraftan hayatlarının en üretken dönemlerini onlarca yıllık borç taksitlerine bağlayan bir model sunuluyorsa burada ciddi bir politika tutarsızlığı vardır.
Yuva borçla kurulabilir; fakat borç, yuvanın kendisi değildir.
Daha da önemlisi, kamu kaynağının hangi kesime transfer edildiği sorusudur. Devlet faiz yükünün belirli bir kısmını üstlendiğinde bunun finansmanı yine toplumun tamamından sağlanacaktır. Vergiler, bütçe kaynakları veya kamunun diğer harcama kalemleri üzerinden karşılanacak bu maliyetin fırsat maliyeti vardır. Aynı kaynak gençlerin gelirlerini artıracak istihdam politikalarına, sosyal konuta, kiralık sosyal konut stokuna, öğrenci konutlarına, arsa politikasına veya doğrudan kamu eliyle üretilecek erişilebilir konutlara aktarılabilecekken neden finansman maliyetinin sübvanse edilmesi tercih edilmektedir?
Bu sorunun cevabı verilmeden “gençlere konut desteği” söylemi eksik kalır.
Çünkü gerçek bir konut politikası, önce “Genç bu evi nasıl satın alacak?” sorusunu değil, “Genç neden bu evi kendi geliriyle satın alamıyor?” sorusunu sormalıdır.
Aradaki fark küçümsenemez.
Birinci soru kredi mekanizmasının sorunudur. İkinci soru ise gelir dağılımının, üretim yapısının, şehir planlamasının ve sosyal devletin sorunudur.
Devlet ikinci soruya cevap vermeden birinci soruya müdahale ederse ortaya ekonomik bir illüzyon çıkar. Vatandaş kısa vadede daha düşük maliyetli bir krediye ulaşır; fakat konutun kendisi pahalı kalmaya devam eder. Genç ev sahibi olmanın bedelini yine uzun yıllar boyunca öder. Kamu ise onun faiz yükünün bir bölümünü üstlenir. Böylece hem bireysel borçluluk hem de kamusal mali yük aynı anda büyüyebilir.
Üstelik faiz desteğinin “haram” tartışması açısından taşıdığı başka bir boyut daha vardır. Kamu politikası açısından faiz veya kâr payı desteğinin aynı düzenlemede birlikte ele alınması, farklı finansman tercihlerine alan açma amacı taşıyabilir. Ancak faizli kredi kullanan yurttaş açısından devletin faiz yükünün bir bölümünü üstlenmesi, dinî hassasiyetleri bulunan kesimler bakımından doğal olarak tartışma yaratacaktır. Bu tartışmanın sağlıklı biçimde yapılabilmesi için kavramların siyasî sloganlarla değil, hukuk, iktisat ve ilgili dinî otoritelerin açık değerlendirmeleriyle ele alınması gerekir. Fakat hangi dinî yorum benimsenirse benimsensin, kamu politikasının gençleri borçlandırmayı “yuva kurmanın doğal yolu” gibi sunması ayrıca sorgulanmalıdır.
Çünkü mesele yalnızca faizin dinî niteliği değildir; borcun toplumsal niteliğidir.
Bir gencin otuz yıl boyunca çalışarak evinin taksitini ödemesi, ekonomik bağımsızlık değildir. Bir insanın hayatının en uzun dönemini bankacılık sistemine ipotek etmesi, sosyal refahın göstergesi sayılamaz. Hele ki devlet bu borcun faiz maliyetini sübvanse ederek sistemi daha cazip hale getiriyorsa, burada “yardım” ile “borçlandırma politikasının teşviki” arasındaki çizgi son derece dikkatli çizilmelidir.
Konut meselesinin daha vahim tarafı ise gençlerin yalnızca ev sahibi olmak istememeleri değil, ev sahibi olabilmenin artık hayatlarının ulaşılması güç bir hedefi haline gelmesidir. Bu durum karşısında yapılması gereken, gençlere daha büyük kredi vermek değildir. Gençlerin aynı geliriyle daha fazla konut satın alabilmesini sağlamaktır. Bunun yolu ise fiyatları krediyle yukarı itmekten değil, konut arzını artırmaktan, kamu eliyle sosyal konut üretmekten, spekülatif talebi sınırlamaktan, arsa maliyetlerini rasyonelleştirmekten ve ücretlerin reel satın alma gücünü yükseltmekten geçer.
Aksi halde devletin sübvansiyonu, genç ile ev arasındaki mesafeyi değil, genç ile borç arasındaki mesafeyi kısaltacaktır.
Bu düzenleme bu nedenle yalnızca bir konut finansmanı meselesi olarak okunmamalıdır. Aynı zamanda Türkiye'nin gençlere biçtiği ekonomik rolün de göstergesidir. Genç yurttaşın önüne “üret, kazan, biriktir ve güven içinde yuva kur” modeli yerine “kredi kullan, borçlan, devlet faizinin bir bölümünü karşılasın ve yıllarca öde” modeli konuluyorsa burada üzerinde düşünülmesi gereken çok daha büyük bir mesele vardır.
Gençlere yuva kurmanın yolunu göstermek başka şeydir; gençleri borçlandırarak bir yuvanın duvarlarını satın aldırmak başka.
Gerçek sosyal devlet, vatandaşının borcunun faizini ödeyen devlet değildir. Gerçek sosyal devlet, vatandaşını o borca mahkûm etmeyecek ekonomik düzeni kuran devlettir.
Bugün yapılması gereken gençlerin önüne daha cazip kredi paketleri koymak değil, neden bir evin genç bir çalışanın onlarca yıllık gelirine denk hale geldiğini sorgulamaktır. Eğer bir ülkede çalışan genç, yıllarca eğitim aldıktan ve istihdam piyasasına girdikten sonra bile bağımsız bir konut edinmeyi hayatının en büyük finansal riski olarak görüyorsa, sorun krediye ulaşamamasından çok daha derindir.
Dolayısıyla Meclis'in önündeki mesele yalnızca “faiz desteği verelim mi, vermeyelim mi?” sorusu değildir. Asıl soru şudur: Devlet gençlere gerçekten bir yuva mı kuruyor, yoksa konut krizinin faturasını daha uzun vadeye yayarak gençlerin omuzlarına mı yüklüyor?
Bu sorunun cevabı, düzenlemenin kaderinden çok daha önemlidir.
Çünkü gençlerin geleceği bir tapu senedine değil, ekonomik özgürlüğe dayanmalıdır. Devletin görevi onların hayatlarını bankaya rehin vererek ev sahibi olmalarını kolaylaştırmak değil; kendi gelirleriyle, kendi emekleriyle, kendi gelecekleri üzerinde söz sahibi olarak yuva kurabilecekleri bir ülke inşa etmektir.
Aksi halde adına ne kadar “ilk evim”, “gençlere destek” veya “yuva” denilirse denilsin, ortada değişen yalnızca borcun pazarlama biçimi olur. Yuva ise hâlâ aynı yerde durur: Bir tarafta gençlerin hayalleri, diğer tarafta bankanın tahsilat takvimi.
Ve bir toplum, gençlerine gelecek vaat etmek yerine borç takvimi uzatıyorsa, orada tartışılması gereken yalnızca konut politikası değil, bizzat gelecek tasavvurunun kendisidir.
Tepkiniz nedir?
 Beğen
1
 Beğenme
0
 Aşk
0
 Komik
0
 Vay
0
 Üzgün
0
 Sinirli
0
Şehir: Türkiye Eğitim: Siyaset Bilimi ve Kamu Yönetimi • Adalet Unvan: Yazar • Köşe Yazarı • Kültür-Sanat İçerik Üreticisi Uzmanlık Alanları: Siyaset Bilimi, Kamu Yönetimi, Hukuk, Toplumsal Konular, Kadın Hakları, Çocuk Hakları, Suç Psikolojisi, Kültür-Sanat ve Edebiyat Hazal Yağmur Keskin, Siyaset Bilimi ve Kamu Yönetimi ile Adalet alanlarında eğitim almış bir yazar ve köşe yazarıdır. Akademik birikimini toplumsal gözlem gücü ve edebi duyarlılığıyla birleştirerek güncel olayları, sosyal meseleleri ve insan hikâyelerini çok yönlü bir bakış açısıyla değerlendirmektedir. Yazılarında toplumsal farkındalık oluşturmayı amaçlayan Keskin; akran zorbalığı, kadın hakları, çocuk hakları, suç psikolojisi, eğitim, toplum ve birey ilişkileri gibi konulara odaklanmaktadır. Toplumsal sorunları yalnızca eleştirel bir perspektifle değil, çözüm odaklı ve bilinçlendirici bir yaklaşımla ele almaktadır. Kültür ve sanat alanına da ilgi duyan Hazal Yağmur Keskin, tiyatro ve edebiyat çalışmalarını toplumsal gelişimin önemli araçlarından biri olarak görmektedir. Edebi üretimlerinde insanın iç dünyasını, toplumsal değişimi ve bireysel farkındalığı konu edinmektedir. Çeşitli dijital platformlarda ve yerel yayın organlarında köşe yazıları, denemeler ve fikir yazıları yayımlayan Keskin, güncel toplumsal meseleleri akademik bakış açısıyla yorumlamaktadır. Mikro Gazete bünyesinde toplum, kadın, çocuk, hukuk, kültür-sanat, yaşam ve güncel sosyal konular üzerine yazılar kaleme almakta; okuyucularına düşünmeye ve sorgulamaya teşvik eden içerikler sunmaktadır. Çalışma ve İlgi Alanları: • Siyaset Bilimi • Kamu Yönetimi • Adalet ve Hukuk • Kadın Hakları • Çocuk Hakları • Suç Psikolojisi • Kültür-Sanat • Edebiyat • Toplumsal Araştırmalar Mikro Gazete Görevi: • Yazar ve Köşe Yazarı • Kültür-Sanat İçerik Üreticisi




Yorumlar (0)